
11月2日,福建国航远洋运输(集团)股份有限公司(以下简称“国航远洋”或“公司”)发布《投资者关系活动记录表》。
2026年前三季度,公司实现营业收入10.14亿元,同比增长46.43%;实现归属于上市公司股东的净利润2.01亿元,实现归属于上市公司股东的扣除非经常性损益的净利润1.83亿元,整体盈利质量较好。对于前三季度整体经营业绩增长的原因,国航远洋表示这主要得益于运价回升及低碳绿色运力扩充。
2026年前三季度实现营业利润2.54 亿元,同比增长6,946.36%;从单季度看,第三季度实现归属于上市公司股东的净利润7,737万元,同比增长211.84%,增长具有较好的持续性。
就营业利润大幅增长,国航远洋表示其主要原因是运价与运力双轮驱动下主业经营贡献增加。一是内贸、外贸运价指数同比大幅回升;二是公司一季度两艘新造船投入运营、二季度购入一艘好望角型(CAPE)船;三是外租船业务规模扩大。
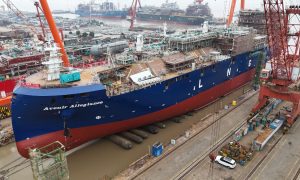
对于业绩高增长态势的延续性,国航远洋保持乐观。已投运三艘新船将持续贡献经营增量;4艘8.9万吨甲醇双燃料新能源散货船按船厂计划于2026年底至2027年初陆续交付,进一步增厚运力与业绩。
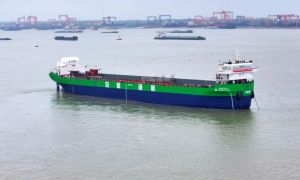
公司运力与船队结构持续优化,2艘6.35万吨外贸散货船(GH PRIDE、GH HARVEST)及1艘好望角型CAPE船“GHVISION”已交付运营;4艘8.9万吨甲醇双燃料船在建;公司拟募集资金不超过7亿元,其中6.8亿元投向3艘6.2万吨多用途重吊船和3艘11.5万吨LR2远程油轮,将构建“油散双轮”新格局。
航运行业层面,干散货市场方面,预计2026年供需维持紧平衡,运价有望保持强势,好望角型船继续具备相对优势;2027年基本面虽有所走弱,但仍处于较高水平。油运市场方面,预计2026年至2027年有效供给刚性紧张,景气度有望延续。公司拟建造的LR2远程油轮等合规运力将受益于贸易流重构与运距拉长。综上,公司运力扩充与船型拓展契合上述景气方向,有望充分把握航运各船型市场机遇。