


今年上半年,韩国中型造船市场可谓喜忧参半,现代三湖重工“内外兼修”,而其他四家造船企业则不然。基于液化天然气(LNG)运输船等高附加值船型,现代三湖重工上半年顺利实现扭亏为盈。相较之下,韩国其他中型造船企业的营业利润和净利润均大幅下滑,主要原因包括原材料价格上涨、劳动力短缺导致劳动力成本和分包企业成本上升等。此外,2021年COVID-19疫情蔓延期间承揽的低价船订单也是关键因素之一。
根据韩国金融监督院的数据,由于造船量较上年有所增加,今年上半年,五家中型造船企业的总收入从去年同期的4.43万亿韩元增至5.59万亿韩元,涨幅为26.2%。综合营业收入从2022年的-3370亿韩元缩小到今年的-1417亿韩元,净利润从2022年的-1302亿韩元大幅减少至-286亿韩元。这一结果得益于现代三湖重工,在营业收入方面,现代三湖重工以约1200亿韩元的营业收入遥遥领先;在净利润方面,现代三湖重工近1000亿韩元的利润是赤字缩小的主要原因,其他四家造船企业的净利润均同比下降或转为亏损。
LNG运输船“争气”!现代三湖重工双丰收
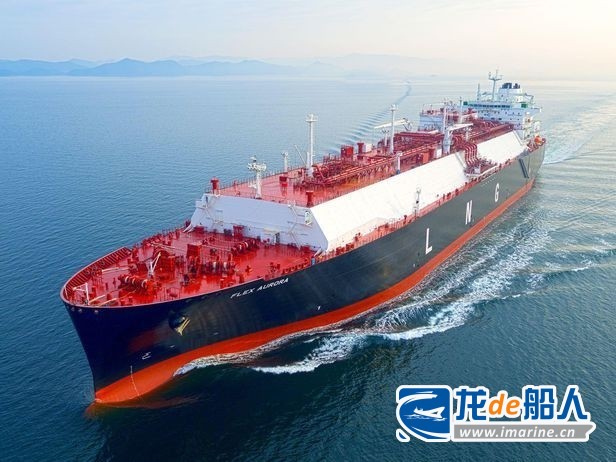
今年上半年,现代三湖重工销售额达到2.938万亿韩元,同比增长37%。营业收入和净利润也分别达到了1197亿韩元和963亿韩元。该公司将其归功于LNG运输船等高附加值船型的建造量增加。与此同时,现代三湖重工今年已经承揽了多艘LNG运输船。
HD现代集团相关人士表示:“由于LNG运输船价格大幅上涨,抵消了原材料和劳动力成本上升等不利因素,业绩似乎有所改善。”
除现代三湖重工外,其他四家中型造船企业的情况却不尽如人意。并认为,原材料价格和劳动力成本的大幅上涨、此前低价承揽新船订单等,是致使业绩恶化的主要因素。其中一家造船企业还将造船量减少归咎于分包企业未能及时补充人力。
据统计,现代美浦造船今年上半年的销售额为1.9208万亿韩元,营业收入和净利润分别为-870亿韩元、-423亿韩元,与2022年同期相比,销售额(1.8018万亿韩元)涨幅为7%,净利润(124亿韩元)转为亏损。K造船销售额同比增长24%,达到3243亿韩元,但营业收入为-53亿韩元,转为亏损,净利润骤降90%,仅为31亿韩元。大鲜造船销售额同比增长25%,达到1499亿韩元,但营业收入却下降到-857亿韩元。HJ重工(前身为韩进重工)造船部门的销售额激增173%,达到2608亿韩元,同样出现了832亿韩元的营业亏损。
这些造船企业预测,随着建造成本更高的新船陆续交付,今年下半年的经营业绩将有所改善。造船业界相关人士表示:“预计从今年下半年开始,由于船价高时承揽的船舶将交付,因此业绩将得到改善。”
中型船企上半年订单量锐减
韩国中型造船企业报告称,由于集装箱船订单大幅减少,今年上半年订单量锐减。根据韩国进出口银行的数据,今年上半年韩国中型船厂的新船订单量为33万修正总吨,同比下降30%。在与大型船企的竞争中,虽然赢得了苏伊士型油轮和9000TEU集装箱船订单,但其订单量在2021年上半年达到顶峰后逐渐下降。
今年上半年,K造船和现代尾浦造船从欧洲和非洲船东手中获得了油轮订单,HJ重工在韩国获得了HMM的9000TEU甲醇双燃料集装箱船订单。按船型划分,油轮占今年订单量的66.4%,高于去年同期的27.1%,而集装箱船则由于订单量骤减而从72.9%降至27.7%。中型船企的订单量占韩国新造船总量的5.5%,高于去年同期的4.5%。
韩国进出口银行高级研究员Yang Jong-seo表示:“一直低迷的油轮订单增加,提升了中型船企的接单能力,但据推测,与市况好转相比,部分船厂没有表现出积极的订单意愿。”
Yang Jong-seo指出,油轮是中型造船企业的主力,今年上半年油轮订单的增加是积极的,但强调“生产人力问题应尽快得到解决,为市场行情好转做好准备”,“中型造船企业需要在稳定生产体系后准确评估船厂产能,顺应市场需求,因为受更严格的环保法规影响,未来两三年需求仍有可能大幅增长。”