
Alphaliner数据显示,过去十年间,全球十大集装箱班轮公司正在降低对租船运力的依赖,目前排名前十的班轮船东绝大部分租船运力占比区间为18%至50%,相较十年前的40%至70%明显降低;以前五大班轮船东为基准,当前租船运力占其部署运力的30%至40%。
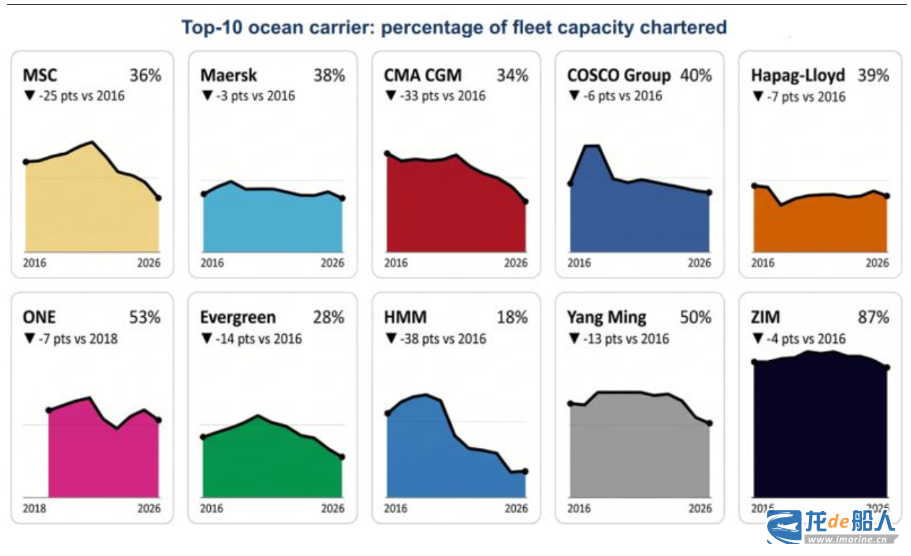
具体来看,韩国韩新海运(HMM)的降幅最大,其集装箱船队的租船比例已从2016年的56%降至18%,降幅为38%,船队扩张期间共接收59艘新造船。
法国达飞海运的降幅位居第二,旗下集装箱船队的租船运力从2016年的67%回落至约34%,降幅为34%。2016年至2026年迄今,达飞海运共计收购约160艘二手集装箱船、自主下单建造约100艘新造船,同时仍积极租赁非经营性船东的运力。
全球最大班轮船东地中海航运(MSC)排名第三,自2016年以来,该船东的集装箱船队租船运力占比从61%降至36%,降幅为25%,但在新冠疫情期间,该比例曾一度高达约75%。新冠疫情期间及之后运费繁荣时期产生的大额利润,使班轮船东能够投资自有船队,从而减少对租船的依赖。
排名第四至第十的班轮船东分别是:长荣海运、阳明海运、赫伯罗特、海洋网联船务(ONE)、中远海运、以星航运、马士基,分别从42%降至28%、63%降至50%、46%降至39%、60%降至53%、46%降至40%、91%降至87%、41%降至38%,降幅分别为14%、13%、7%、7%、6%、4%、3%。
从上图数据来看,海洋网联船务统计的年份从2018年开始;以星航运依旧高度依赖租船,过去十年间,该船东的租船运力占比维持在85%至98%区间。
当前,船东自有船队与租船船队的界限正日益模糊,原因在于,部分长期光船租赁合同包含购买选择权或购买义务,这使得名义上的租船船舶实质上成为递延式自有资产。