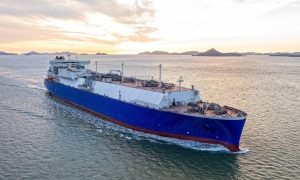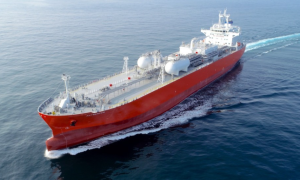

液化天然气(LNG)运输船历来是韩国造船业引以为傲的高附加值船型领域,如今这一市场的份额正逐步流向中国船企。
克拉克森数据显示,2026年10月,全球船东共计下单7艘大型LNG运输船,中国、韩国船企分别承接5艘、2艘,中国船企首次在月度接单量上反超韩国,当月中韩船企的市场份额分别为71.4%、28.6%。
上个月,马来西亚国际航运公司(MISC)向沪东中华下单5艘17.4万立方米LNG运输船,造价未披露,预计将于2030年开始交付。2026年迄今,MISC已在沪东中华下单11+5艘LNG运输船,包括10+5艘17.4万立方米LNG运输船、1艘1.87万立方米小型LNG运输船。
韩国船企的2艘LNG运输船由三星重工承建,船东为日本川崎汽船(K Line),单船造价约2.5亿美元,预计将于2029年5月前陆续交付。
累计订单方面,2026年1月至10月,全球船东共计下单76艘大型LNG运输船,相较于去年同期的17艘,同比增长约3.5倍;期间,中国、韩国船企分别承接32艘、44艘,市场份额分别为42.1%、57.9%。
作为对比,克拉克森数据显示,2025年全年共计下单37艘大型LNG运输船,期间中国船企仅承接3艘、市场份额约8%,这意味着中国船企不到一年便将其在LNG运输船市场的年度订单占比提升至42%左右。
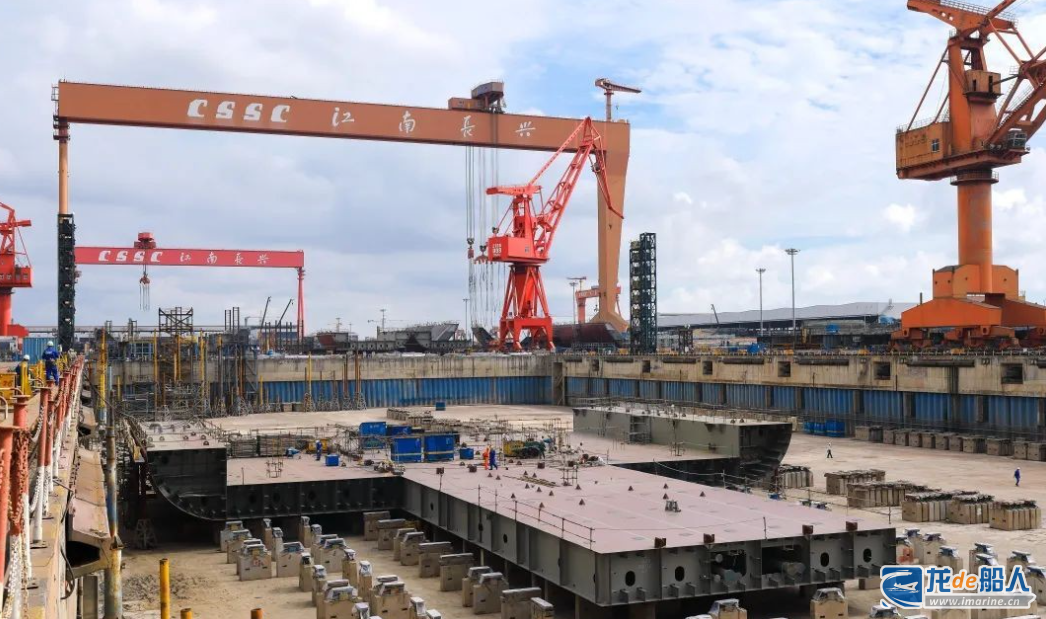
2026年以来,中国船企的LNG运输船订单主要由中船集团旗下沪东中华和江南造船两家船厂承接,沪东中华的订单量略高于江南造船。
韩媒分析认为,在过去10个月里,产能与价格是中国船企快速接单的两大推力:中国船企以低于市场基准价的报价承接订单,叠加相对充裕的建造能力,可向船东提供更早的交船期,促使部分船东将订单转向中国。今年8月,沪东中华、江南造船相继启动产能提升项目,沪东中华的项目定位为世界领先的大型总装造船基地,重点提升大型LNG运输船、超大型集装箱船等高端船型的批量化与智能化建造能力。
当前,中国具备LNG运输船建造能力并已完成实船交付的船厂已增至5家,分别是沪东中华、江南造船、大连造船、招商船舶海门基地、扬子江船业。
另据市场消息,中国新晋民营造船巨头恒力重工拟自建2艘LNG运输船,若其进入该船型市场,凭借规模化的产能优势,预计中韩船企在该船型领域的订单竞争将更为激烈,韩国船企的份额或将被进一步挤压。
韩媒指出,中国船企今年在LNG运输船市场的接单速度已经引起韩国造船业警觉。报道称,HD韩国造船海洋在近期的业绩发布电话会议上,直接将沪东中华与江南造船列为LNG运输船市场的竞争对手,并分析称,价格优势以及与中国货主相关的项目是沪东中华与江南造船LNG运输船订单持续累积的原因。
韩国进出口银行海外经济研究所相关人员表示:“LNG运输船的技术可靠性至关重要,韩国船企的整体市场地位不会轻易被反超,但中国船企市场份额不断增加是难以回避的现实。对此,韩国船企应推动当前过度集中于LNG运输船的订单结构多元化,积极利用海外船厂并着手为未来市场做好准备。”
另有韩国造船业界人士表示:“中国在LNG运输船市场提高市场份额是自然趋势,韩国应通过技术开发,尽可能长久地维持竞争优势。”