
10月28日,恒力重工上市主体松发股份发布《2026年第三季度报告》,2026年第三季度营业收入142.7亿元,同比增长180.97%;归母净利润30.64亿元,同比增长390.87%;扣非净利润27.31亿元,同比增长377.32%。2026年前三季度营业收入377.74亿元,同比增长221.25%;归母净利润66.73亿元,同比增长424.87%;扣非净利润62.46亿元,同比增长807.82%。
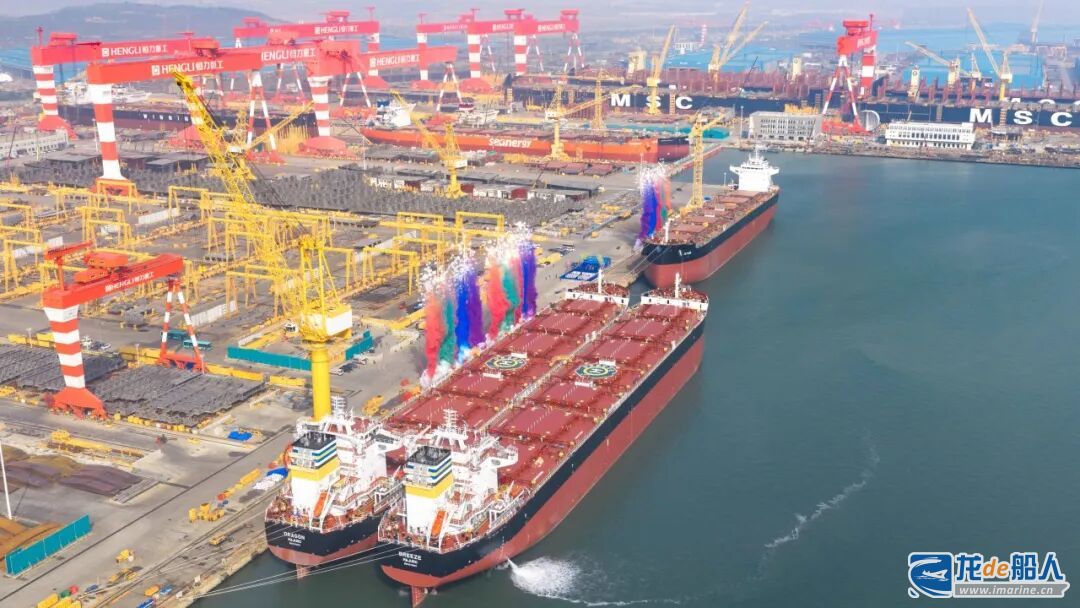
订单与交付端,恒力重工延续强劲接单势头,订单结构持续优化,批量交付步入常态化。继上半年新接207艘船舶订单、刷新全球单体船厂接单规模与船型多元化两项纪录后,三季度持续斩获订单,7 月承接46艘新造船订单,8至9月又多次承接油轮、集装箱船和气体船批量订单。
截至目前,恒力重工累计接单超600艘,交船排期已至2031年,订单能见度与产能利用率实现双重保障。手持订单实现 “集、散、油、气” 全谱系覆盖,油轮、集装箱船和气体船等高附加值船型合计占比超七成,订单含金量显著提升。
同时,批量化交付已成常态。恒力重工8月交付船舶11 艘,2026年全年交付目标约90艘,预计2027年交付规模进一步提升至120余艘。交付节奏加快,带动从接单、排产到交付、回笼现金的链条加速周转。在售后服务配套支持下,交付正成为后续接单与客户复购的起点。
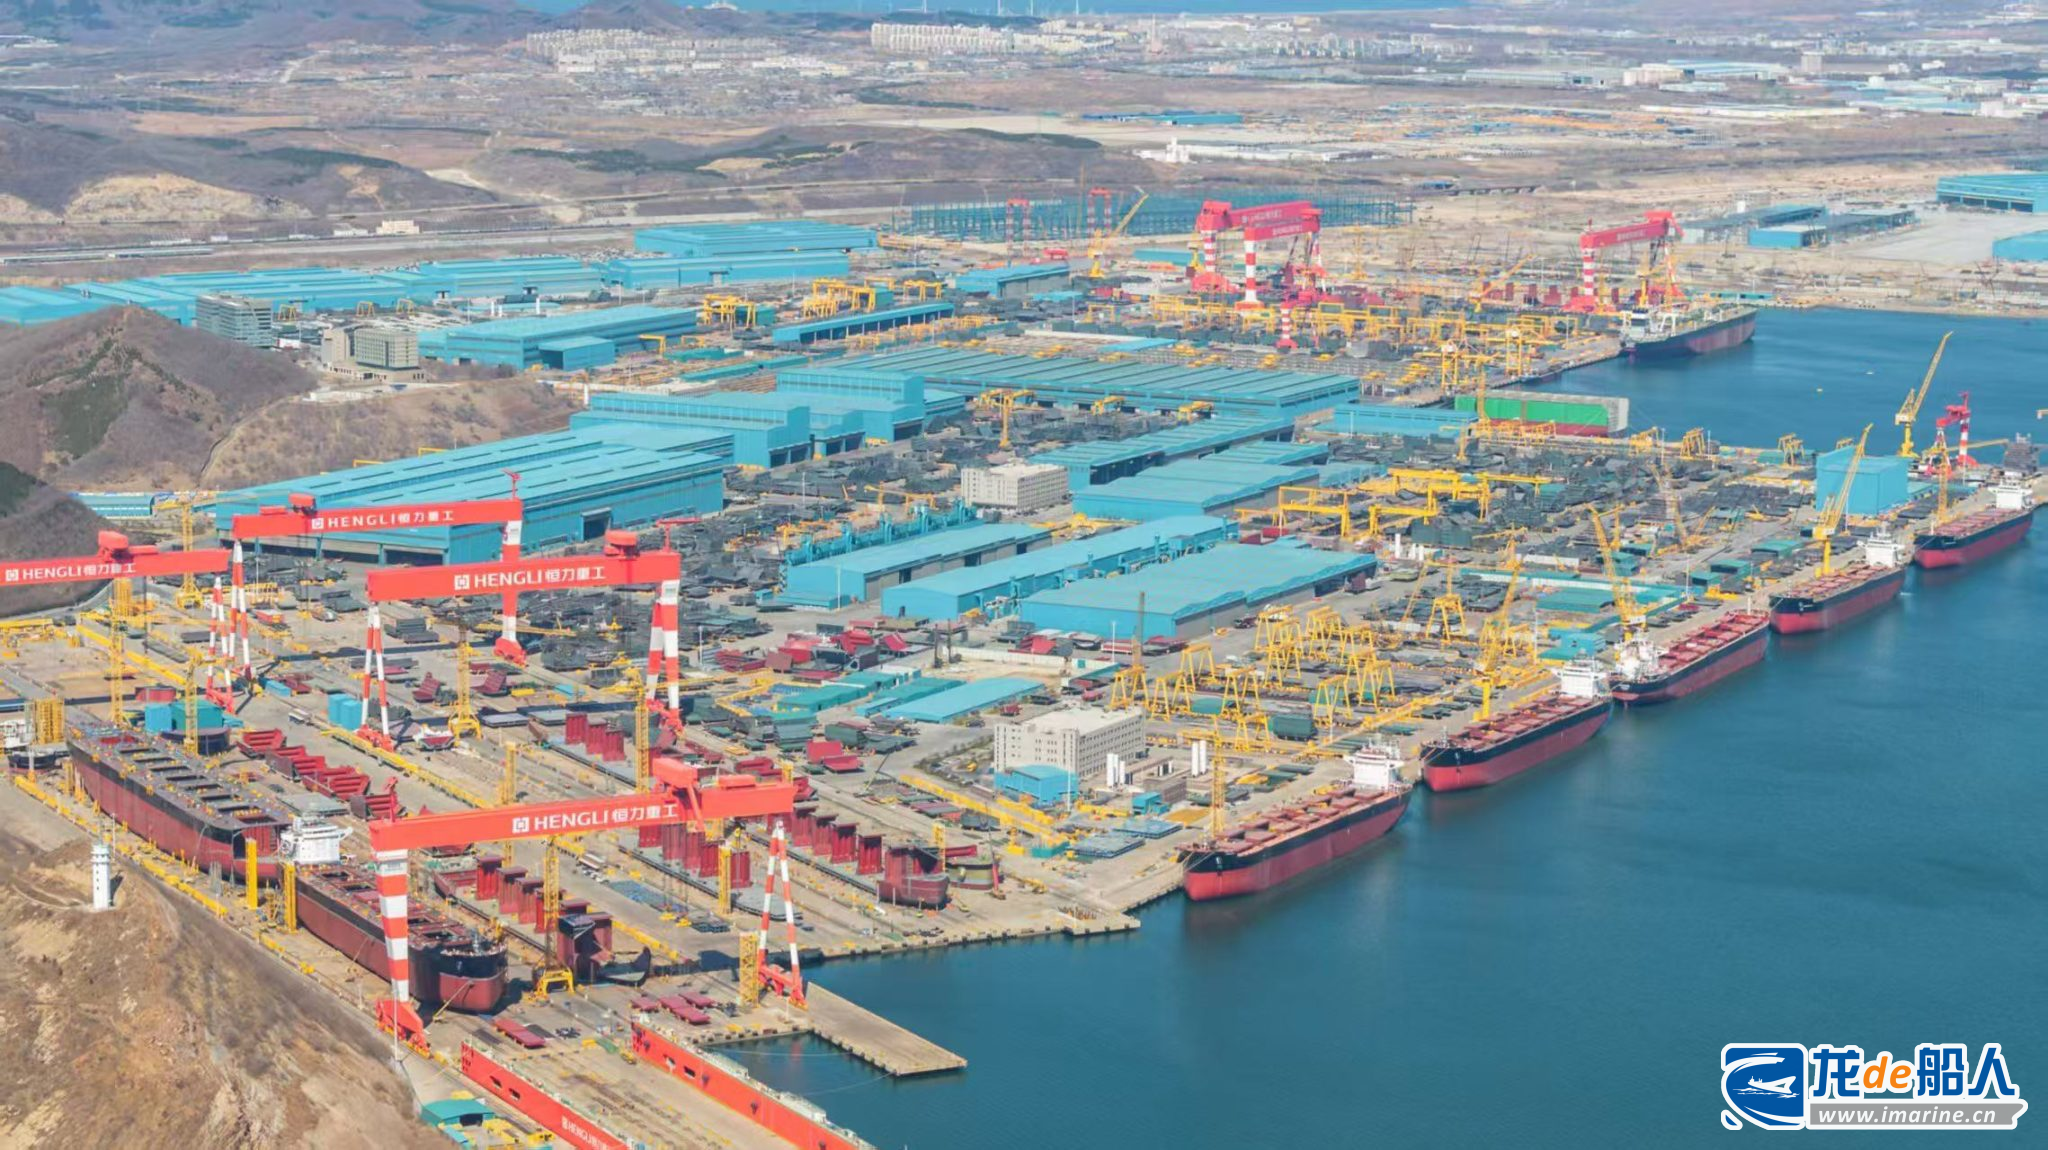
在全球新造船供需偏紧、船坞船台资源稀缺的大环境下,自主可控的产能配套成为恒力重工保障交付确定性的核心壁垒。该公司锚定建设世界一流绿色船舶建造基地的发展目标,已形成年钢材加工300万吨、船用发动机年产180台的产能布局,拥有4座超大型船坞与世界级船台,具备从船型自主研发到总装建造的全链条能力,可同步批量建造VLCC、万箱级集装箱船等高附加值船型。
依托 “并行建造、集中出坞” 的高效生产体系,恒力重工持续压缩坞期、提升船台使用效率,并实现船用发动机、超大型燃料舱及液货舱等核心部件自主配套,“罐、机、轴” 核心超大型部件均可批量自产,既有效控制生产成本,更降低外部供应链波动对交船节奏的干扰,守住交付确定性。
行业层面,造船景气度持续向好,克拉克森新船价格指数9月底报186.59点,连续六个月上涨。全球造船供给端产能紧张、船厂排期饱和,手持订单充足的企业未来收入具备较高能见度。恒力重工手持订单规模已跻身全球第一梯队,订单结构持续向高附加值船型倾斜,即便船价不再单边上行,高端船型的持续交付放量,仍有望支撑公司利润中枢稳步抬升。