
劳氏船级社(LR)报告显示,全球航运业订造替代燃料船舶的速度,已超过港口配套加注基础设施的建设进度,这一现象或将给布局清洁推进技术的船东带来日趋严峻的挑战。
日前,劳氏船级社发布名为《Fuel for Thought: Ports》的报告,该报告援引克拉克森的数据显示,截至2026年1月,全球船东已持有1942艘具备替代燃料能力的新船订单,按吨位计算,占全球订单总量的47%。
但支持替代燃料船舶运营所需的加注基础设施,因燃料类型而异,差异巨大:全球共有222个港口可提供液化天然气(LNG)加注服务;稳定开展甲醇加注的港口仅25个;商业化氨燃料加注仅有1个港口有落地记录,即2026年4月韩国蔚山港完成的全球首单氨加注作业。
劳氏船级社数据显示,当前船东已下单385艘甲醇燃料船和45艘氨燃料船,其订单规模与燃料加注能力的差距尤为显著。
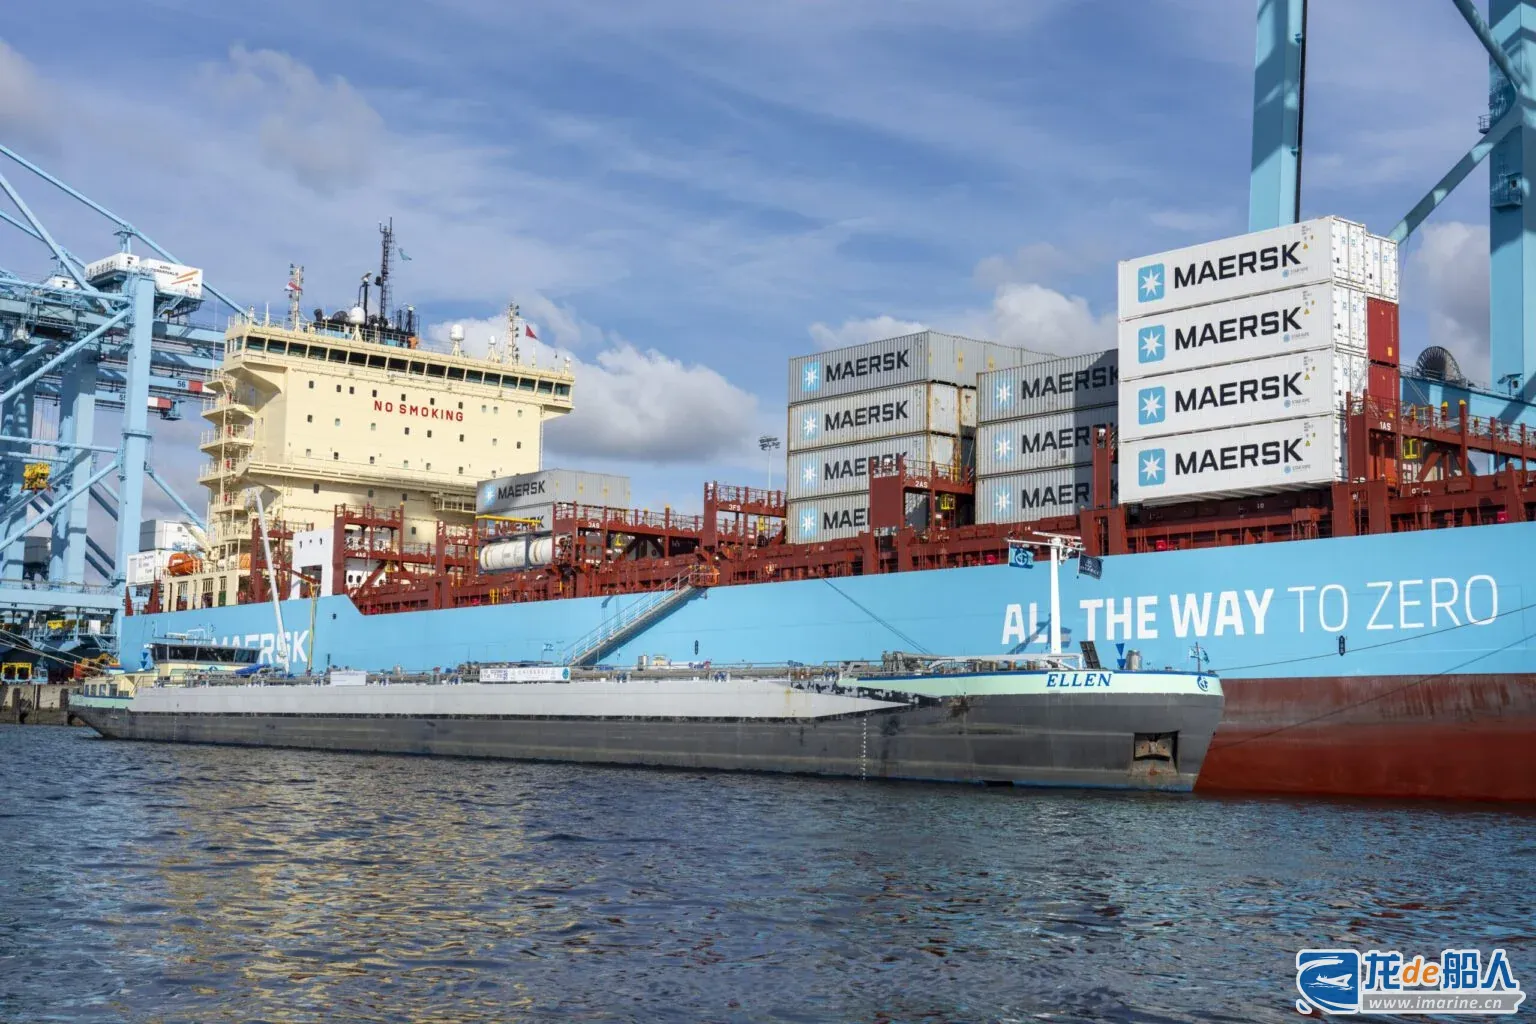
劳氏船级社港口咨询高级副总裁Kamran Ul Haq表示:“船队的发展速度快于支撑其运营所需的基础设施建设。船东当下可以签下1艘替代燃料船,但不代表船舶运营航线沿途就能够加到对应燃料。燃料选型策略和航线运营战略已不能再被单独考虑。”
该报告发布之际,正值替代燃料船舶订单再度回暖,LNG燃料仍旧占据主导地位。挪威船级社(DNV)替代燃料洞察(AFI)平台数据显示,2026年前九个月,全球船东共计下单311艘替代燃料船舶订单,同比增长53%。9月份,全球船东共订购69艘替代燃料船舶,创下自2024年10月以来的最高月度纪录,其中48艘为LNG燃料船舶。
LNG燃料持续占据主导地位,其核心优势在其技术成熟度更高——凭借成熟的全球供应网络和经过商业验证的推进技术,LNG为船东在国际航线部署船舶时提供更大灵活性。相比之下,甲醇虽在主要加注枢纽逐渐普及,但地理覆盖范围仍有限。氨燃料仍处于早期阶段,大多数推进该燃料的港口目前主要侧重于试点项目、安全评估以及搭建监管框架。
这一挑战,对正在决定投资方向的港口而言尤为重要。
Kamran Ul Haq表示:“港口无需支持所有类型的燃料…港口需要研判真实需求在哪里落地,并建立相应的安全、监管、技能和合作伙伴关系以作出响应。”
劳氏船级社的报告同时提到,替代燃料基础设施仍集中于相对少数的航运枢纽,以北欧、东北亚、新加坡为主。这种分布不均衡的特点,意味着船东在新造船、船舶改装评估阶段,必须重点核查目标航线的燃料供给条件。
相较之下,生物燃料相对更容易实现商业化,原因在于,兼容的混合燃料通常可通过现有的船用燃料加注基础设施供应。劳氏船级社数据显示,过去12个月内,共有90个港口完成可直接掺混生物燃料(drop-in biofuel)加注;但13个主要港口占总加注量的77.5%,仅新加坡就占比超四分之一。
劳氏船级社认为,港口转型的下一阶段,核心在于有针对性的投资、监管准备以及与航运公司和燃料供应商的紧密协调。针对具体泊位的风险评估、许可审批、应急响应能力以及员工培训,对于将替代燃料从试验阶段过渡到常规商业运营至关重要。
Kamran Ul Haq指出:“对于港口而言,投资应基于可靠的需求,而不是试图一次性为所有燃料做好准备。指定船舶计划和绿色航运走廊也是降低基础设施风险的途径,此外还应尽早投资于安全框架、许可、应急准备和员工技能培训。”
对船东而言,核心信息在于:订购一艘能够使用替代燃料的船舶只是航运脱碳转型的一环;保障船舶运营航线沿途燃料供给稳定、价格可控、具备商业可行性,同等重要。