
11月5日,A.P. 穆勒 – 马士基(A. P. Moller – Maersk A/S)公布2026年第三季度财报。在贸易保持韧性、拥堵导致运力受限的背景下,马士基在帮助客户应对持续供应链挑战的同时,凭借其在商业和运营方面的强大执行力实现了营收增长和大幅度的盈利提升。
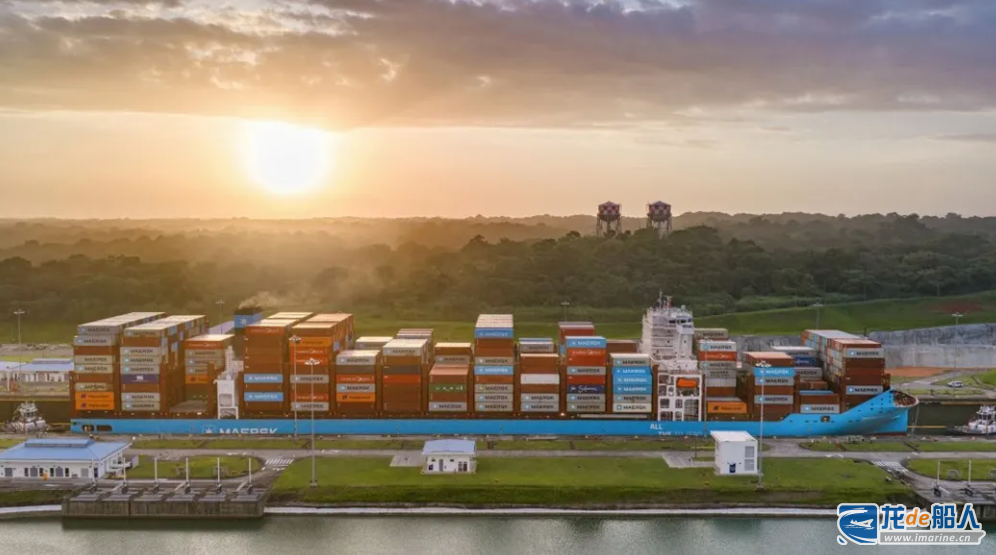
第三季度,全球经济保持韧性并实现普遍增长,全球集装箱需求同比增长2%至4%。受天气因素干扰,亚洲出口在7月和8月增速放缓。进口方面,欧洲需求增长趋缓以及中东进口下滑的影响,部分被非洲、拉丁美洲和北美洲的稳健增长所抵消。本季度亚洲遭遇严重台风季,引发大范围港口拥堵,占用了大量船舶运力。高峰时,全球港口平均等候时间达到16.6小时,为2023年1月以来最高水平。上海出口集装箱运价指数(SCFI)显示,第三季度平均即期运价较上一季度上涨46%。
凭借出色的商业和运营能力,马士基把握市场机遇,推动营收同比增长27%至181亿美元,三大业务板块均实现增长。集团息税折旧及摊销前利润由27亿美元增至47亿美元,息税前利润由13亿美元增至33亿美元,息税前利润率达到18.1%。
海运方面,依托有利的市场条件,海运业务息税前利润增至26亿美元(去年同期为5.67亿美元)。尽管亚洲恶劣天气限制了运力并影响装船作业,装载货量仍保持高位,船舶利用率维持在96%的水平。霍尔木兹海峡持续关闭以及大范围的拥堵推高了燃油、海运网络和集装箱操作成本,影响了船期准班率。
物流方面,得益于大部分产品的强劲货量增长、费率提升以及中东陆桥解决方案的良好表现,物流业务营收增长13%。海湾地区陆桥解决方案业绩突出,推动陆侧运输与服务(Landside)成为增长的最大贡献来源。货运代理业务(Forwarding)表现出色,空运和项目物流货量稳步上升。在解决方案业务(Solutions)方面,合同物流营收持续提升。物流业务的盈利能力同比增强,息税前利润率由5.5%增至5.8%,体现了严格的成本管理和稳健的运营执行力。
码头业务方面继续保持强劲表现,营收再创历史新高。吞吐量增长2.6%,其中非洲和欧洲分别增长14%和6.7%。利用率为85%(去年同期为90%)。剔除2025年确认的与特许经营权延期相关的减值转回影响后,息税前利润率提升0.5个百分点,由32.0%升至32.5%。
投资方面,8月下旬,马士基码头公司(APM Terminals)在孟加拉国吉大港为新建的拉尔迪亚码头举行奠基仪式。这一标志性项目每年将提供90万标准箱的港口吞吐能力。9月,随着首艘商业船舶抵达,巴西伯南布哥州的APM Terminals苏阿佩码头正式投入运营。这一全新码头的加入将使苏阿佩港区的吞吐能力提高55%,初期每年可新增最高40万标准箱的处理能力。此外,作为船队更新计划的一部分,马士基订购了26艘双燃料集装箱船,每艘运力为18,600标准箱,计划于2029年和2030年交付。
财务业绩指引
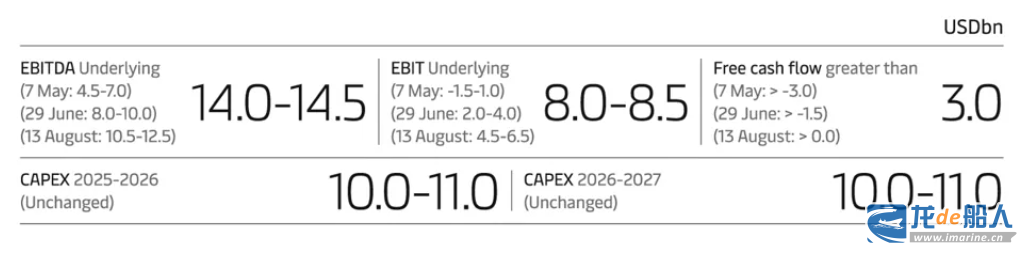
基于2026年第三季度的业绩以及对本年剩余时间的情况评估,马士基已更新2026年全年财务业绩指引。该指引基于2026年全球集装箱市场货量全年增长约4%的前提而作出:
业绩影响因素
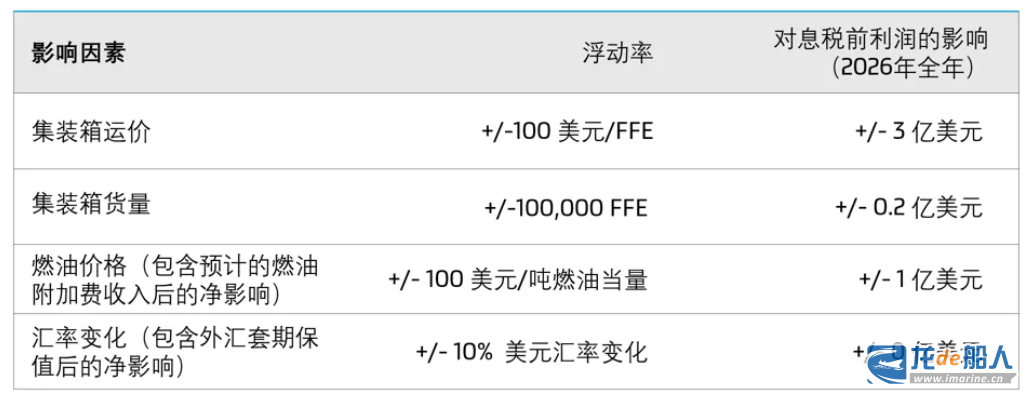
A.P. 穆勒 – 马士基2026年的财务表现受到宏观经济、燃油价格、运价等不确定因素的影响。在其他条件相同的情况下,四个核心因素对于利润的预估影响程度如下: