
全球船东持有的超大型原油运输船(VLCC)订单数量已创历史新高,超过2008年的订单热潮,而2008年订单潮的最终结果是市场运力过剩、运费长期暴跌。
根据克拉克森的统计数据,目前全球各船厂持有的VLCC订单数量已达262艘,单船可运载约200万桶原油,以此计算,262艘在建VLCC的单船运力合计高达5.24亿桶原油,其在建运力已突破2008年10月创下的历史峰值。
2026年,全球船东已下单127艘VLCC,创下1973年以来最高年度总量。以在建订单占现役船队比例为基准,现有订单量相当于现有船队的25%以上,仍是自2011年以来的最高水平,2011年的VLCC市场仍在消化2008年的订单高峰。
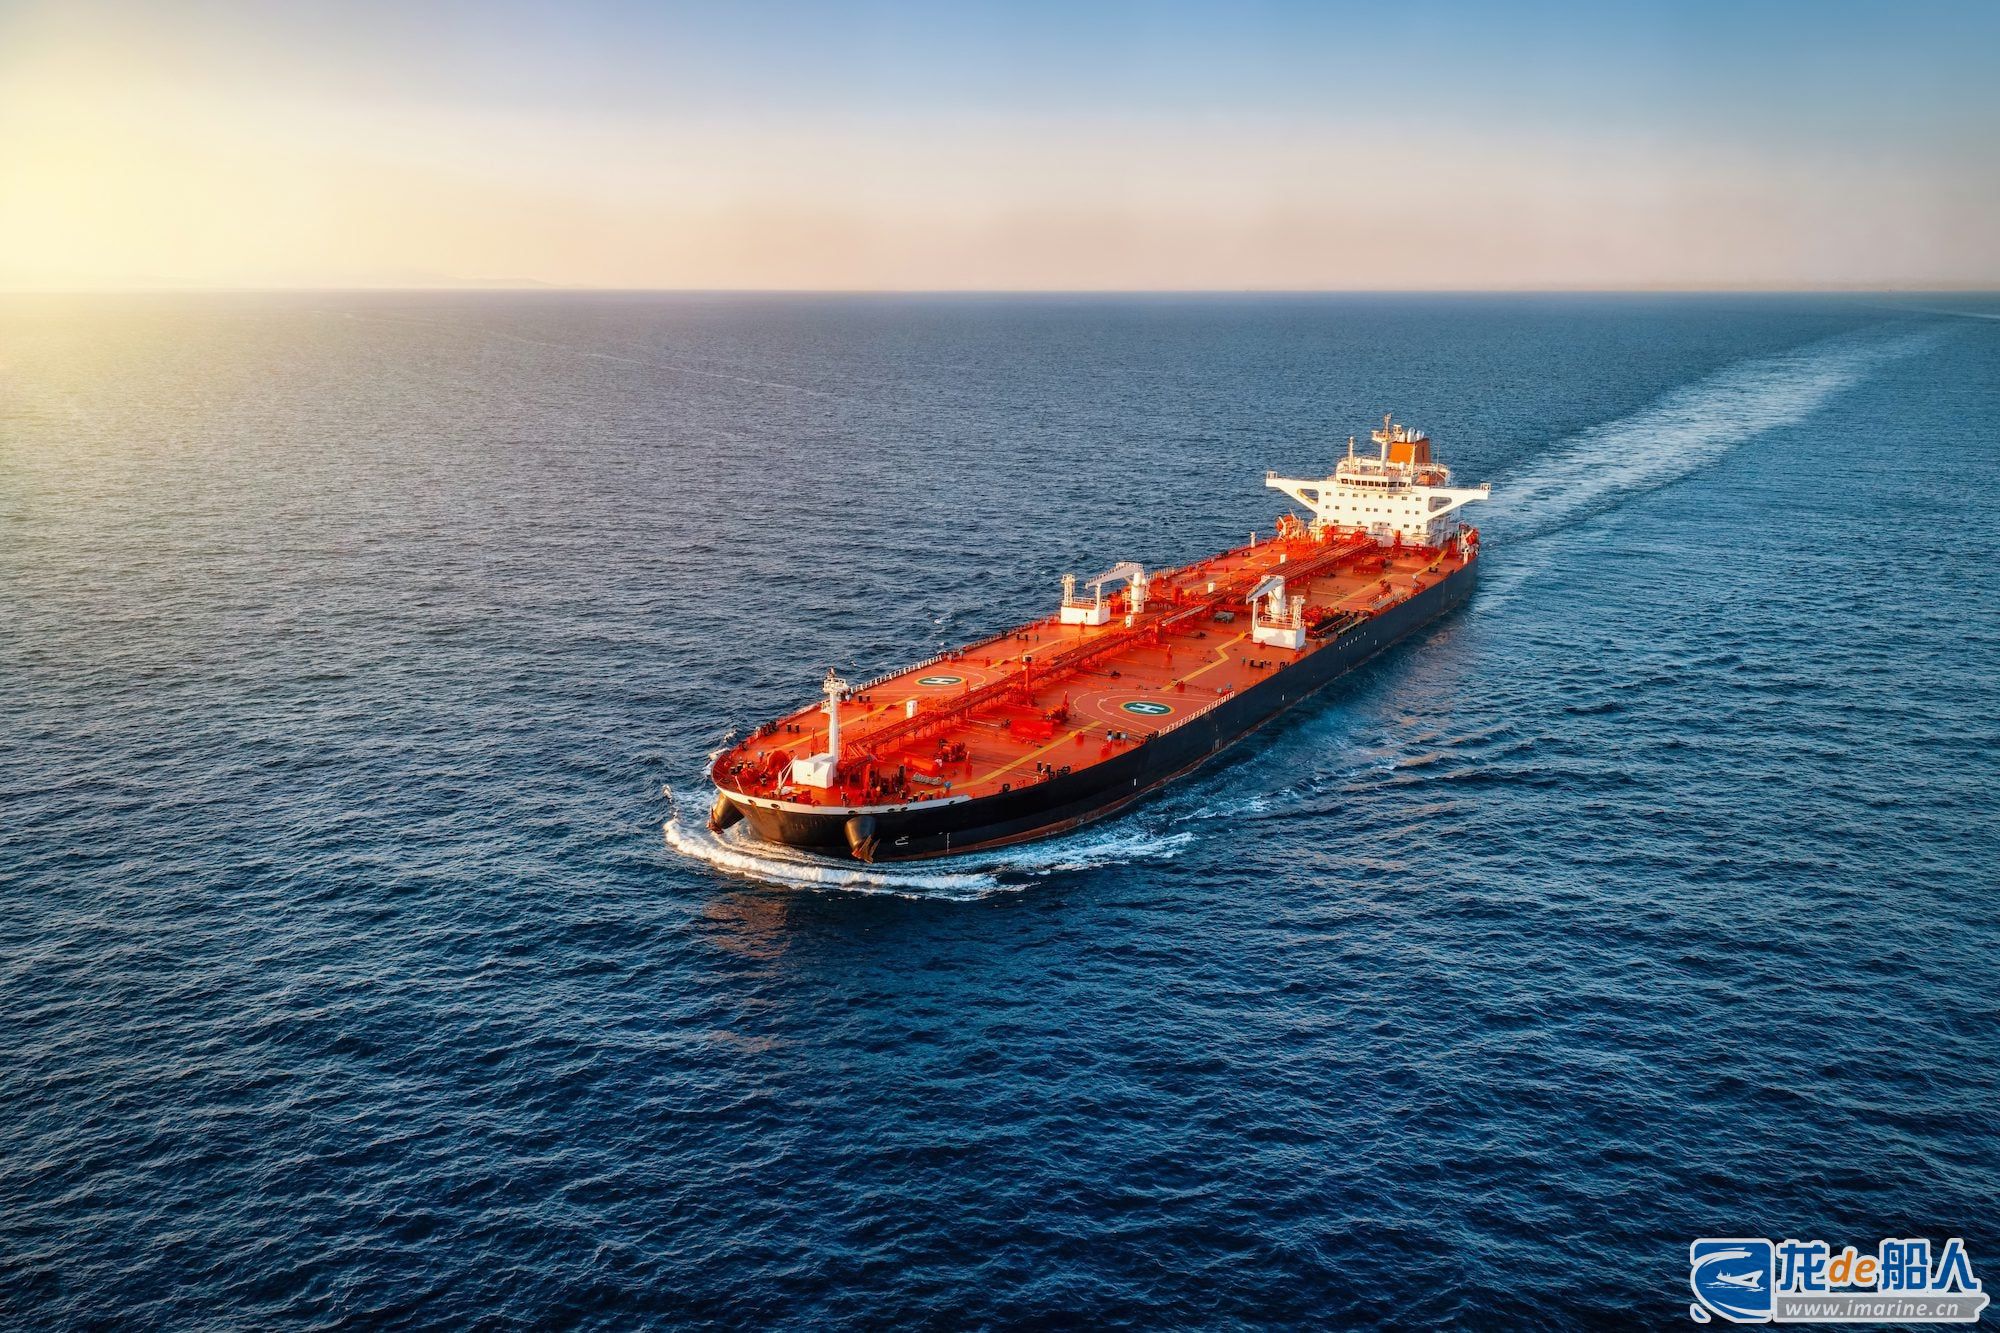
在上周举行的2026年希腊国际海事展览会期间,此轮油轮热潮及其可能引发下一轮衰退的潜在风险,成为行业热议话题。
受中东冲突影响,全球航运业重塑市场格局,航运公司借此斩获丰厚利润。因冲突引发的供应中断,油轮运费较冲突发生前翻倍,部分时段甚至飙升至每日数十万美元的历史高位。
然而,霍尔木兹海峡的持续通行受阻也大幅削减货运量,若封锁持续,最终可能削弱航运公司收益。若存在冲突最终抑制长期需求的情况,势必影响航运公司的盈利水平。
希腊航运巨头、TMS集团创始人George Economou表示:“目前的情况比2004-2008年市场繁荣时期‘暂时要好’,但如果这种状况持续下去,对油轮行业将是不利的。”
船舶经纪Braemar表示:“近期的油轮订单,尤其是VLCC订单,的确令人担忧,但新船交付量很容易被老旧油轮退役抵消,从而使船队规模增长维持在可控水平。”
Braemar的基本预测是,受需求复苏滞后、供应增长却快于需求的影响,未来12个月内油轮市场将趋弱,随后将在2027年下半年开始淘汰老旧、燃油效率较低的船舶。
相较之下,Breakwave Advisors的观点则较为悲观:“近期快速暴涨的运费率已引发船东下达大量新船订单,目前订单量已高于平均水平。尽管短期内这种供需失衡幅度较小,但预计长期来看将形成显著的负平衡,从而可能引发下行周期。”
彭博社数据显示,自美伊冲突爆发以来,15家最大上市油轮公司的总市值曾一度超过600亿美元。而在2026年初,相关企业的总市值不到300亿美元,短短数月实现翻倍增长,其市值飙升幅度,凸显出油轮行业爆火的市场行情。
韩国老牌船东长锦商船(Sinokor Maritime)疯狂收购VLCC,是市场火热的另一重要推手。在全球最大船东地中海航运(MSC)的资金支持下,长锦商船数月来高价收购二手VLCC,累计购船量或将超100艘。
长锦商船在二手VLCC市场的大动作,促使多家油轮船东相继出售旗下VLCC资产,既缩减船队规模,又实现更多资金回流,并将部分资金用于订购新船,由此推高VLCC订单量。此举同时推动二手船价暴涨,克拉克森数据显示,10年船龄VLCC的当前售价约1.15亿美元,达到2008年以来的最高水平。
Fearnleys Shipbrokers英国公司董事Halvor Ellefsen指出:“当前VLCC的繁荣景象与2008年的市场氛围高度相似。”
克拉克森数据显示,VLCC船队的平均船龄已达1998年以来的最高水平,由此进一步加剧船队更新需求。
若将视野从油轮船队扩展至整个新造船市场,同样存在相同的风险隐患。目前全球新造船市场订单量已达到14年来的最高水平。
全球集装箱租赁巨头Global Ship Lease执行主席George Youroukos在Capital Link海事峰会直言:“航运业当前最大风险是船东资金过剩、盲目订造。”